Lương về là hết thường không phải vì lương quá thấp, mà vì ta tiêu trước rồi mới định để dành phần thừa, và phần thừa thì hiếm khi có. Cách sửa đơn giản nhất là đảo thứ tự: ngay ngày lương về, tách ra một phần để dành và các khoản cố định trước, rồi sống bằng phần còn lại.
Chào bạn, đây là Kho Sách Nói. Có bạn trẻ nào đang nghe mà đầu tháng thì đi cà phê, đặt đồ ăn thoải mái, tới ngày hai mươi thì bắt đầu ăn mì gói không. Tập này kể một cách chia lương đơn giản, không cần ứng dụng hay bảng tính phức tạp.
Vì sao tiền cứ biến mất?
Đầu tháng, tài khoản đầy, cảm giác giàu có làm ta dễ dãi. Một ly trà sữa, một bữa đi ăn với bạn, một món đồ giảm giá, mỗi thứ đều nhỏ. Không có khoản nào đủ lớn để thấy là phung phí. Thêm vào đó, mạng xã hội luôn có người khoe món mới, quán mới, và mình dễ thấy mình cũng xứng đáng được tự thưởng sau một tháng vất vả.
Nhưng chi tiêu nhỏ cộng lại rất nhanh. Nhiều người khi ngồi ghi lại một tháng đều giật mình vì tổng tiền cà phê, đồ ăn giao tận nơi, phí vận chuyển còn lớn hơn tiền điện nước.
Lý do thứ hai là ta để dành theo kiểu còn thừa thì để. Nhưng chi tiêu có xu hướng lấp đầy chỗ trống. Có tiền thì sẽ tìm ra chỗ tiêu.
Lý do thứ ba là không phân biệt rõ tiền nào dành cho việc gì. Tất cả nằm chung một tài khoản, nên tiêu tiền ăn trưa mà không biết mình đang tiêu luôn tiền đóng học phí tháng sau.
Đảo thứ tự: để dành trước, tiêu sau
Ngày lương về, việc đầu tiên là chuyển một phần sang một chỗ khác, một tài khoản tiết kiệm hay một ví riêng mà bạn không đụng vào hằng ngày. Bao nhiêu thì tuỳ hoàn cảnh, có thể bắt đầu từ một phần mười, rồi tăng dần.
Coi khoản này như một hoá đơn phải trả, giống tiền nhà. Không phải trả cho ai khác, mà trả cho chính bạn của tương lai.
Nhiều ngân hàng cho phép đặt lệnh chuyển tiền tự động vào ngày cố định. Đặt lệnh vào đúng ngày lương về, để không phải dựa vào trí nhớ hay ý chí.
Ban đầu sẽ thấy hơi chật. Nhưng phần lớn người làm vậy đều nhận ra sau vài tháng rằng họ vẫn sống được, chỉ là bớt vài khoản không cần thiết mà trước đây không để ý.
Tách các khoản cố định ra trước
Sau khoản để dành, liệt kê những khoản cố định mỗi tháng: tiền nhà, điện nước, mạng, học phí, gửi về cho bố mẹ, trả góp nếu có. Những khoản này gần như không đổi, nên có thể tách riêng ngay.
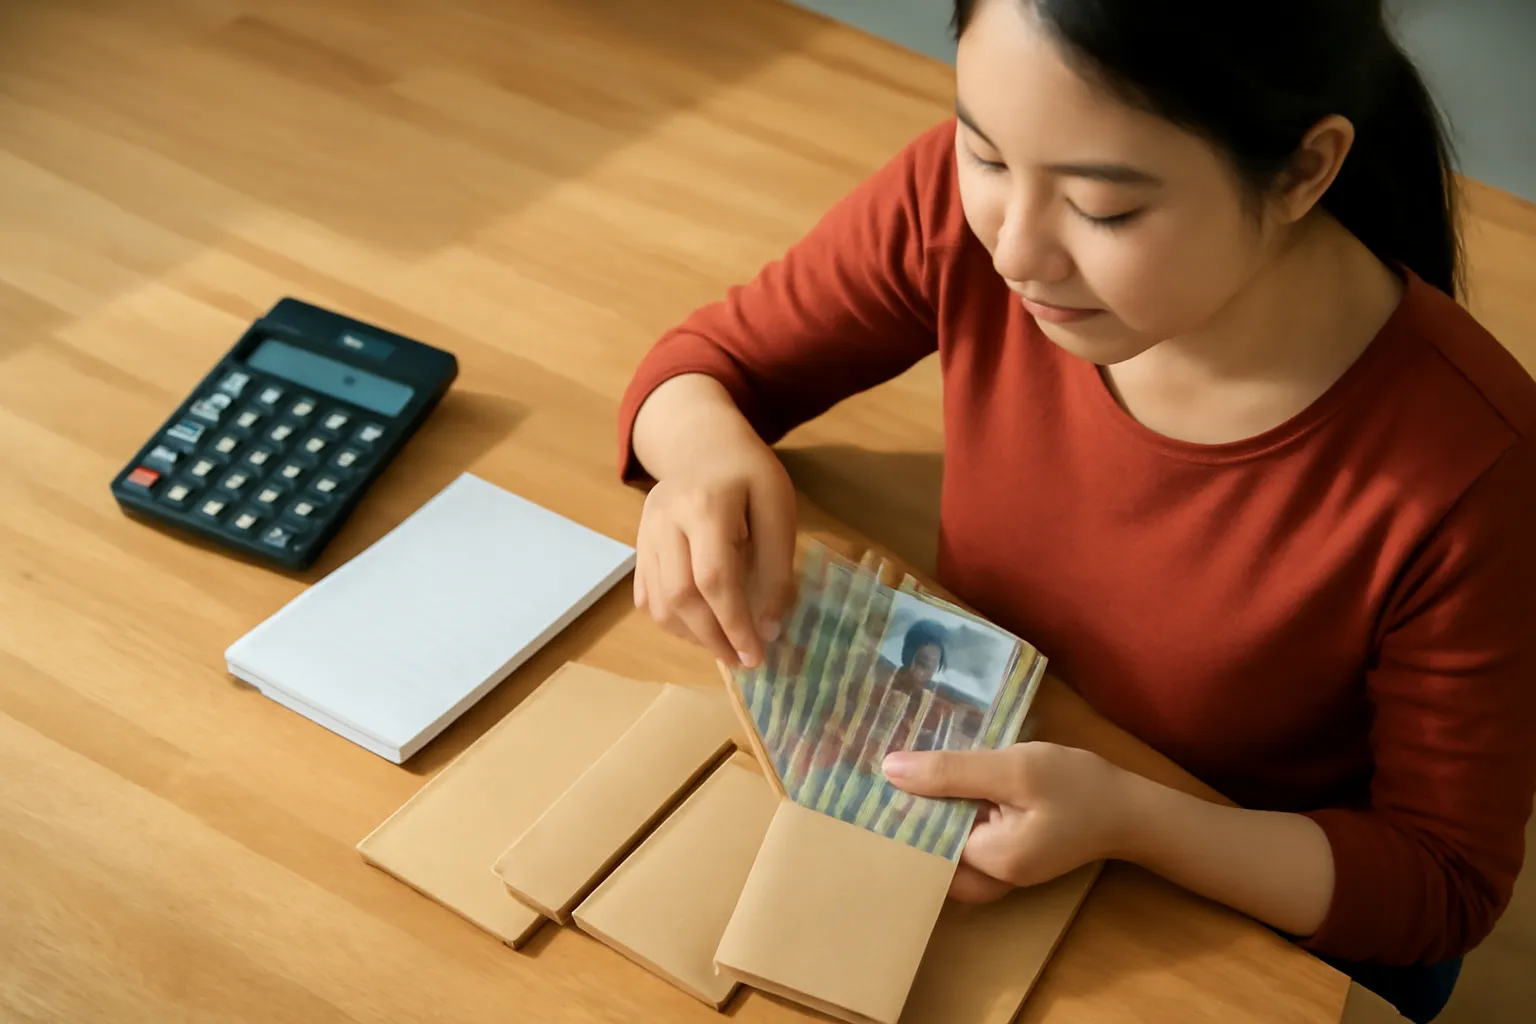
Một số người dùng cách phong bì: rút tiền mặt, chia vào các phong bì ghi tên mục, phong bì nào hết thì thôi. Cách này rất trực quan, đặc biệt với người hay tiêu quá tay khi quẹt thẻ.
Nếu dùng chuyển khoản là chính, có thể mở vài tài khoản hoặc dùng tính năng ví con trong ứng dụng ngân hàng để chia tiền theo mục. Mục đích giống nhau: mỗi đồng có chỗ của nó.
Phần còn lại sau khi trừ để dành và cố định chính là tiền bạn được tiêu thoải mái cho ăn uống, đi lại, giải trí. Chia số đó cho số tuần trong tháng để biết mỗi tuần mình có bao nhiêu. Nghĩ theo tuần dễ hơn nghĩ theo tháng, vì nếu tuần này lỡ tiêu nhiều, bạn biết ngay và điều chỉnh tuần sau, chứ không đợi tới ngày hai mươi mới giật mình.
Theo dõi chi tiêu nhỏ trong một tháng
Bạn không cần ghi chép suốt đời. Chỉ cần thử một tháng, ghi lại mọi khoản chi, dù là gửi xe hay mua chai nước. Ghi vào sổ, vào ghi chú điện thoại, cách nào tiện nhất.
Cuối tháng, chia thành vài nhóm và cộng lại. Bạn sẽ thấy rõ tiền đi đâu, thường có một hai nhóm lớn hơn hẳn dự đoán.
Không cần cắt bỏ hết. Chọn một nhóm để điều chỉnh. Ví dụ đồ ăn giao tận nơi, thử giảm từ năm lần xuống hai lần một tuần, mang cơm trưa những ngày còn lại.
Một anh nhân viên văn phòng kể rằng anh chỉ đổi đúng một thói quen là pha cà phê ở nhà thay vì mua mỗi sáng. Số tiền tiết kiệm được sau một năm đủ cho anh một chuyến du lịch cùng gia đình mà không phải vay.
Khi có tháng chi đột xuất
Sẽ có tháng có đám cưới bạn thân, xe hỏng, con ốm. Nếu không có chỗ dự phòng, những tháng này phá vỡ mọi kế hoạch, và ta dễ bỏ cuộc vì nghĩ quản lý tiền không thực tế.
Cách chuẩn bị là thêm một mục chi không thường xuyên. Mỗi tháng để riêng một ít cho những khoản biết chắc sẽ tới nhưng không biết khi nào: hiếu hỉ, sửa chữa, quà Tết.
Khi tháng đột xuất tới, dùng mục đó trước. Nếu vẫn thiếu, hãy điều chỉnh phần tiêu thoải mái của tháng, chứ đừng đụng vào khoản để dành nếu không thật sự bắt buộc.
Kế hoạch tiền bạc không cần hoàn hảo. Nó chỉ cần đủ đơn giản để giữ được qua những tháng không như ý. Một hệ thống thô sơ mà bạn dùng mỗi tháng tốt hơn nhiều so với một bảng tính đẹp bỏ quên sau hai tuần.
Câu hỏi thường gặp
Nên để dành bao nhiêu phần lương?
Tuỳ thu nhập và chi phí của mỗi người. Có thể bắt đầu từ một phần mười rồi tăng dần khi quen. Điều quan trọng là để dành trước khi tiêu và giữ đều đặn mỗi tháng.
Cách chia tiền vào phong bì có còn hợp khi dùng chuyển khoản?
Vẫn hợp về nguyên tắc. Bạn có thể dùng nhiều tài khoản hoặc tính năng chia ví trong ứng dụng ngân hàng thay cho phong bì giấy.
Ghi chép chi tiêu bao lâu là đủ?
Ghi chép kỹ một hai tháng thường đủ để thấy tiền đi đâu. Sau đó có thể chỉ theo dõi các nhóm lớn hoặc kiểm tra lại mỗi vài tháng.
Lương thấp có để dành được không?
Có, dù số tiền nhỏ. Thói quen để dành đều đặn quan trọng hơn số tiền. Khi thu nhập tăng, bạn đã có sẵn thói quen để tăng phần để dành theo.
Có nên dùng thẻ tín dụng khi đang tập quản lý tiền?
Nếu hay tiêu quá tay, nên hạn chế cho tới khi kiểm soát được chi tiêu. Thẻ tín dụng làm cảm giác tiêu tiền nhẹ hơn và dễ dẫn tới nợ nếu không trả đủ đúng hạn.